这是一份关于未来产业、资本流向与中美竞争格局的路线图,而不只是18个热门行业的排行榜。
2026年3月,麦肯锡全球研究院(MGI)发布了127页研究报告《The race takes off in the next big arenas of competition》(《下一批重大竞争赛道的竞赛已经起跑》)。报告延续2024年提出的“未来竞争赛道”框架,追踪截至2025年的企业经营、投资和市值变化。
它回答的不是“下一个风口是什么”,而是更基础的问题:全球增长从哪里来?哪些行业正在重新分配价值?谁有能力持续赢得竞争?
第一章:全球经济的增长,正在向少数产业集中
麦肯锡把“赛道”(arena)定义为同时拥有显著增长和剧烈竞争格局变化的产业。它们不仅长得快,而且领先者的位置也可能不断被重新洗牌。
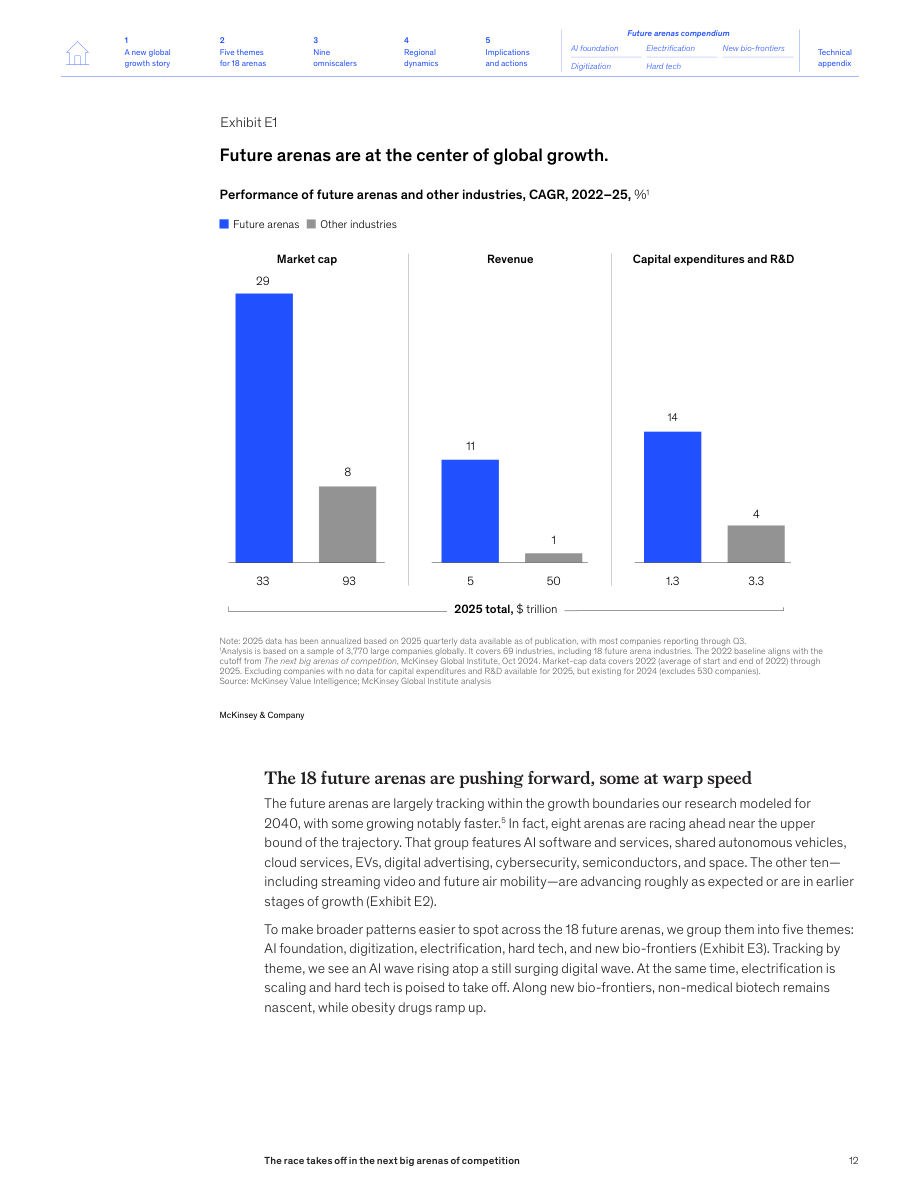
2022—2025年,18个未来赛道的总市值年均增长29%,而其他行业为8%;收入年均增长11%,其他行业约为1%;资本开支与研发投入年均增长14%,其他行业为4%。到2025年,18个赛道在研究样本中的市值约为33万亿美元,年收入约为5万亿美元。
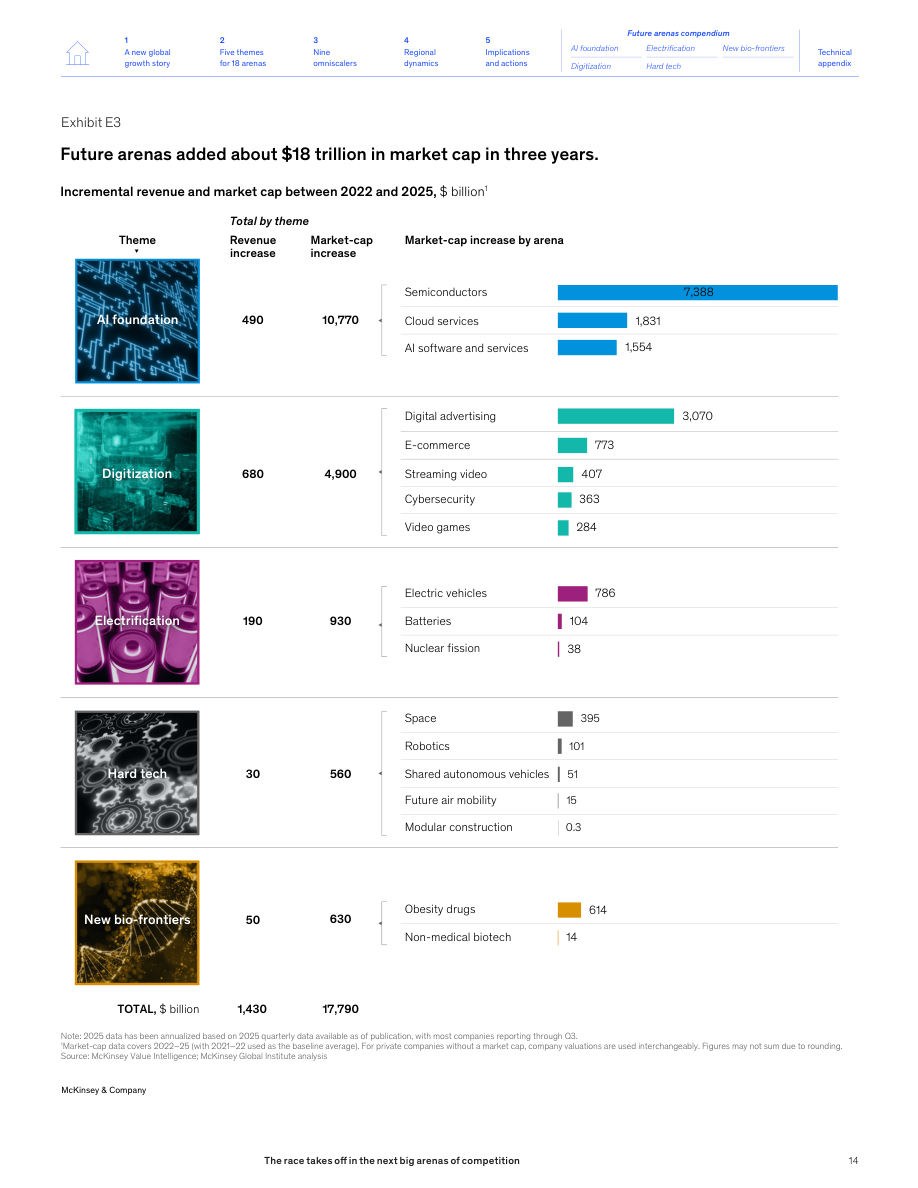
短短三年,这些赛道累计增加约17.8万亿美元市值和1.43万亿美元收入,约占样本同期市值和收入净增长的一半。
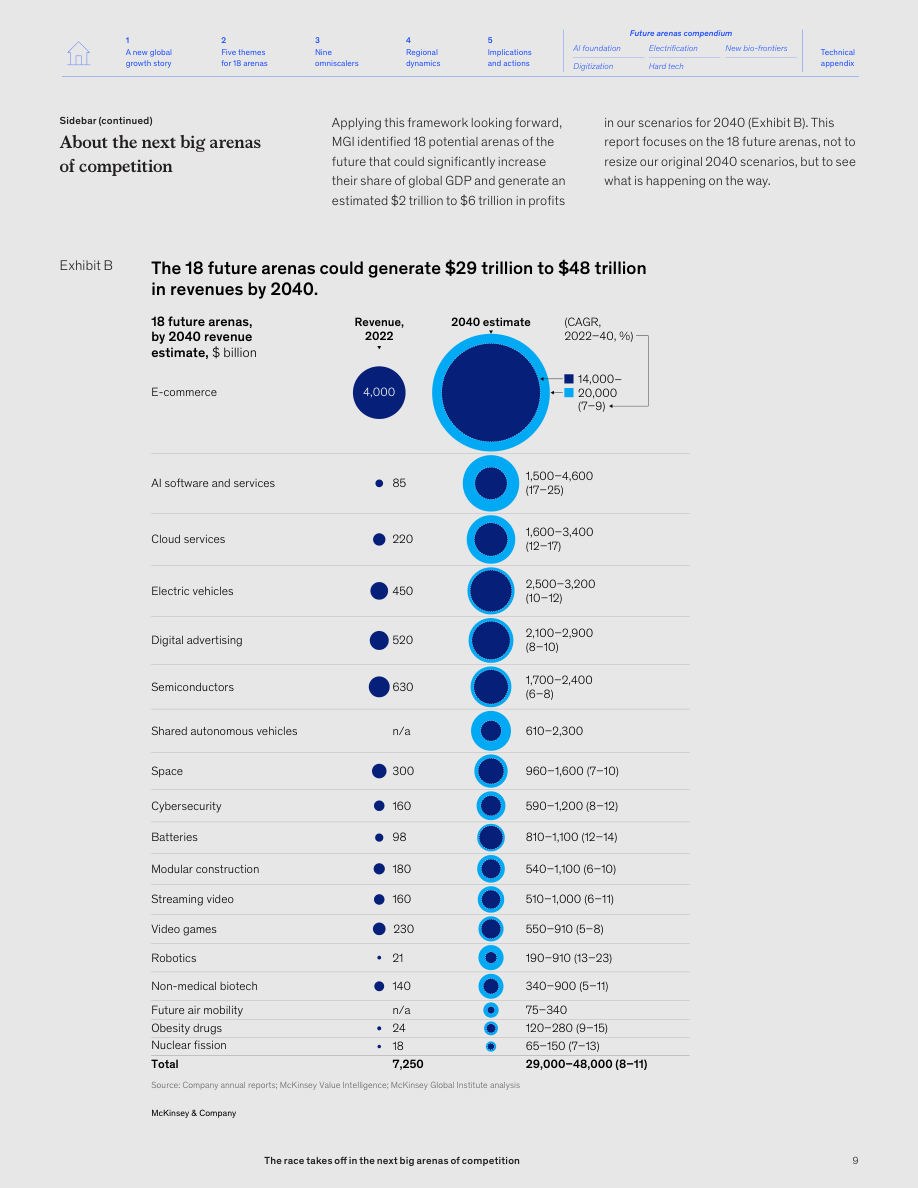
报告还给出一个长期推演:到2040年,这18个赛道合计年收入可能达到29万亿—48万亿美元,但这是情景区间,不是既成事实,也不是保证实现的预测。
为什么是这些行业?
麦肯锡提出了三个赛道形成条件:技术或商业模式发生阶跃式变化、竞争者持续升级投资、以及足够大的潜在市场。AI、可重复使用火箭、GLP-1减重治疗都符合这种模式。新技术提供可能性,大资本推动扩张,广阔需求让竞争可以持续。
第二章:18个赛道,实际上构成五条相互关联的产业主线
| 产业群 | 覆盖的竞争赛道 |
|---|---|
| AI基础设施 | 半导体、云服务、AI软件与服务 |
| 数字化 | 电商、数字广告、视频游戏、流媒体、网络安全 |
| 电气化 | 电动汽车、电池、核裂变 |
| 硬科技 | 机器人、共享自动驾驶汽车、未来航空出行、太空、模块化建筑 |
| 新生物前沿 | 减重药物、非医疗生物技术 |
这五条主线并非孤立。AI需要芯片、数据中心与电力;数字平台正在被AI重新组织;自动驾驶、机器人和无人机把AI带进物理世界;电池与核能又为这些系统提供能源保障。报告真正描绘的是一张不断交叉的产业网络。
AI基础设施:最耀眼,也最昂贵
半导体、云服务和AI软件与服务构成报告所称的“AI基础”。2022—2025年,它们新增约4900亿美元收入,对应约10.77万亿美元市值增量,约占18个赛道总市值增量的60%。其中半导体一项便贡献约7.39万亿美元。
七家核心企业——亚马逊、Alphabet、Meta、微软、台积电、甲骨文和英伟达——2025年资本开支加研发投入合计约7430亿美元。报告认为,按当时企业公布的计划,这个数字在2026年有可能接近1万亿美元。
然而,新增市值远大于新增收入,也说明市场在为未来定价。AI投资最终能否产生超过资本成本的持续回报,仍是报告明确指出的重大未解问题。
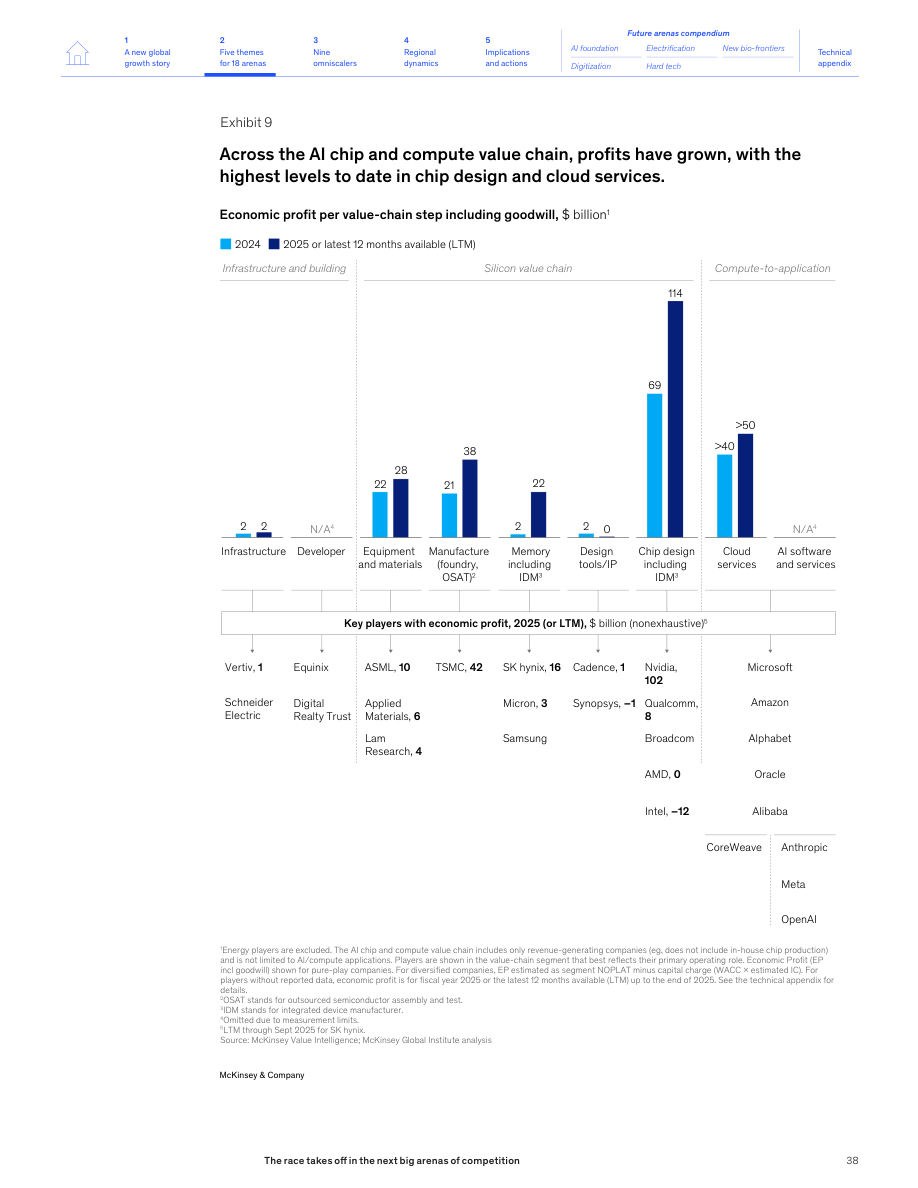
算力建设的瓶颈也在转移:先进芯片与高带宽存储器之外,电网接入、能源供应、冷却系统、数据中心建设周期和高质量训练数据都可能制约扩张。这个产业不是“买到GPU就能成功”,而是一场完整基础设施体系的竞赛。
数字化:争夺注意力,下一步是争夺AI代理入口
电商、广告、游戏、流媒体与网络安全看似成熟,却在继续扩张。五个数字化赛道2022—2025年的收入增量约6800亿美元,超过AI基础设施的收入增量。它们争夺的共同资源,是消费者有限的注意力及其转化出的交易。
更深刻的变化来自Agentic Commerce(代理式商业)。今天消费者打开平台、浏览、比较、下单;未来可能只需告诉AI代理“帮我买到合适的产品”。届时,决定展示什么商品、如何比较和交易的入口,可能从电商平台转向AI代理系统。
网络安全也因此出现两股相反而相互强化的力量:攻击者更容易利用AI,企业又必须借助AI提升防御。AI安全和使用AI开展安全防护,正在同时成为需求。
电气化:从增长速度的竞争,转向成本和交付能力的竞争
电动汽车在2022—2025年取得约18%的年收入增速。中国企业在销量和收入规模上具有优势,但激烈价格竞争也在侵蚀利润。电池需求量同期翻倍以上,到2025年达到约1.6TWh,然而行业收入年增速仅约3%,说明单位价格下降抵消了相当一部分需求增长。
核能重新获得关注,因为数据中心和电气化社会需要稳定电力。报告列举,2025年底全球约73GW核电装机容量在建,其中中国约39GW。核能的关键不仅是技术,还在融资、许可和建设速度。小型模块化反应堆虽然具有潜力,但商业化和监管验证仍是挑战。
硬科技:技术能工作,已经不够;必须能够规模化
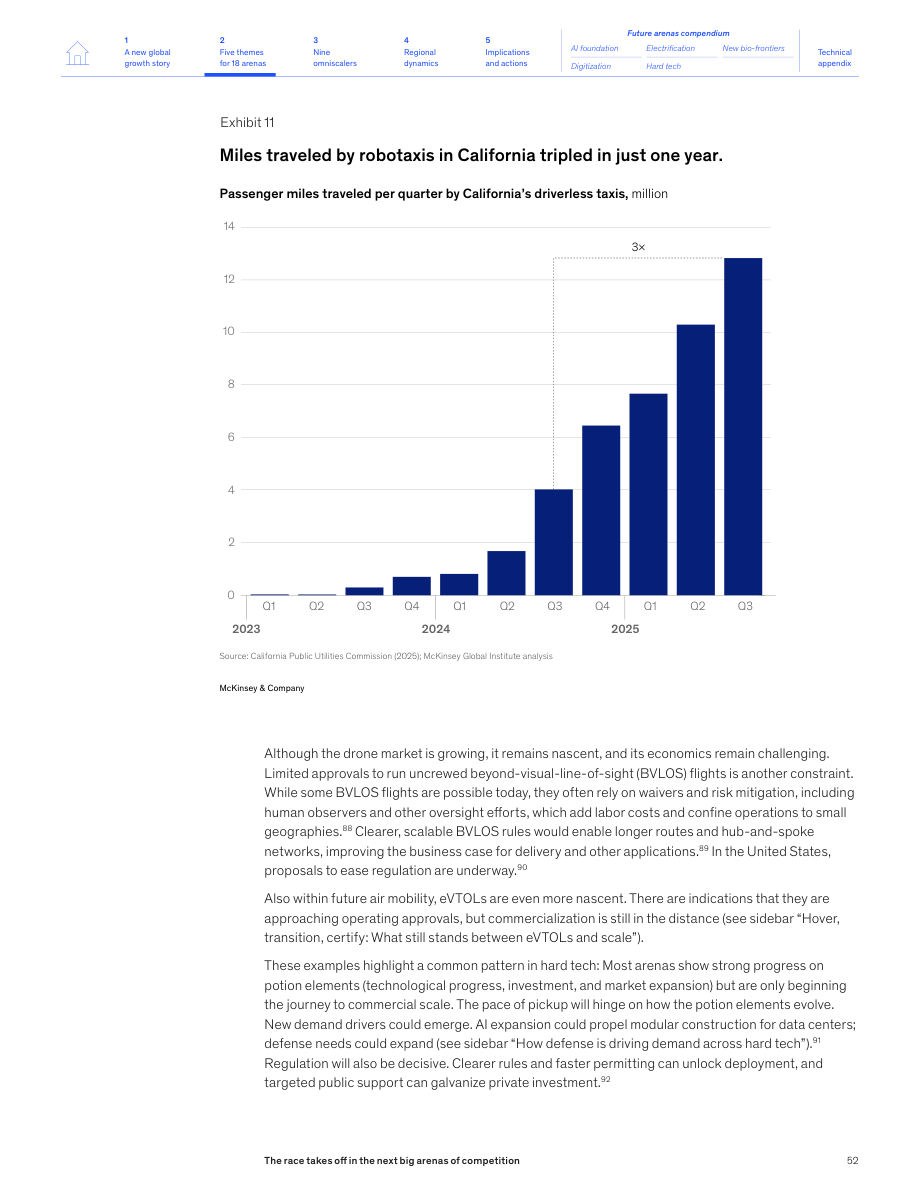
机器人、自动驾驶出租车、无人机、eVTOL、太空和模块化建筑正在让智能技术进入真实环境。报告指出,到2025年,自动驾驶出租车已在美中阿联酋约30座城市运营或测试;Waymo和萝卜快跑累计服务超过3700万次出行。
但规模化仍然困难:一座城市的运营成功并不代表商业模型可以迅速复制到全球。传感器成本、车辆利用率、监管审批、维修调度和安全验证,都会决定单位经济性。
新生物前沿:同样叫生物技术,发展阶段却大不相同
减重药物是最明显的高速扩张领域之一。报告测算,2022—2025年相关收入年增速约38%,美国GLP-1相关处方已超过每100张处方中的6张。随着口服药、支付方式和直接面向消费者的新渠道发展,竞争正从药物本身扩展至整套健康服务。
相对而言,非医疗生物技术——例如替代蛋白、生物材料、农业基因编辑等——技术进展可观,但受成本、市场接受度和产业化能力制约,商业收入增长仍较慢。
第三章:真正的新物种,是可以跨行业作战的“全域规模化企业”
麦肯锡创造了一个值得记住的新词:Omniscalers。它不是通常所说的云计算“超大规模运营商”,而是能把资本、技术、平台、数据、人才和基础设施反复用于多个竞争赛道的企业集团或生态。
报告定义的九家包括:Alphabet、亚马逊生态、微软、特斯拉及SpaceX生态、Meta、苹果、三星、阿里巴巴、华为。它们在2025年合计产生超过7000亿美元经营性现金流,并投入超过8000亿美元资本开支与研发费用;九家企业的总收入约2.7万亿美元。
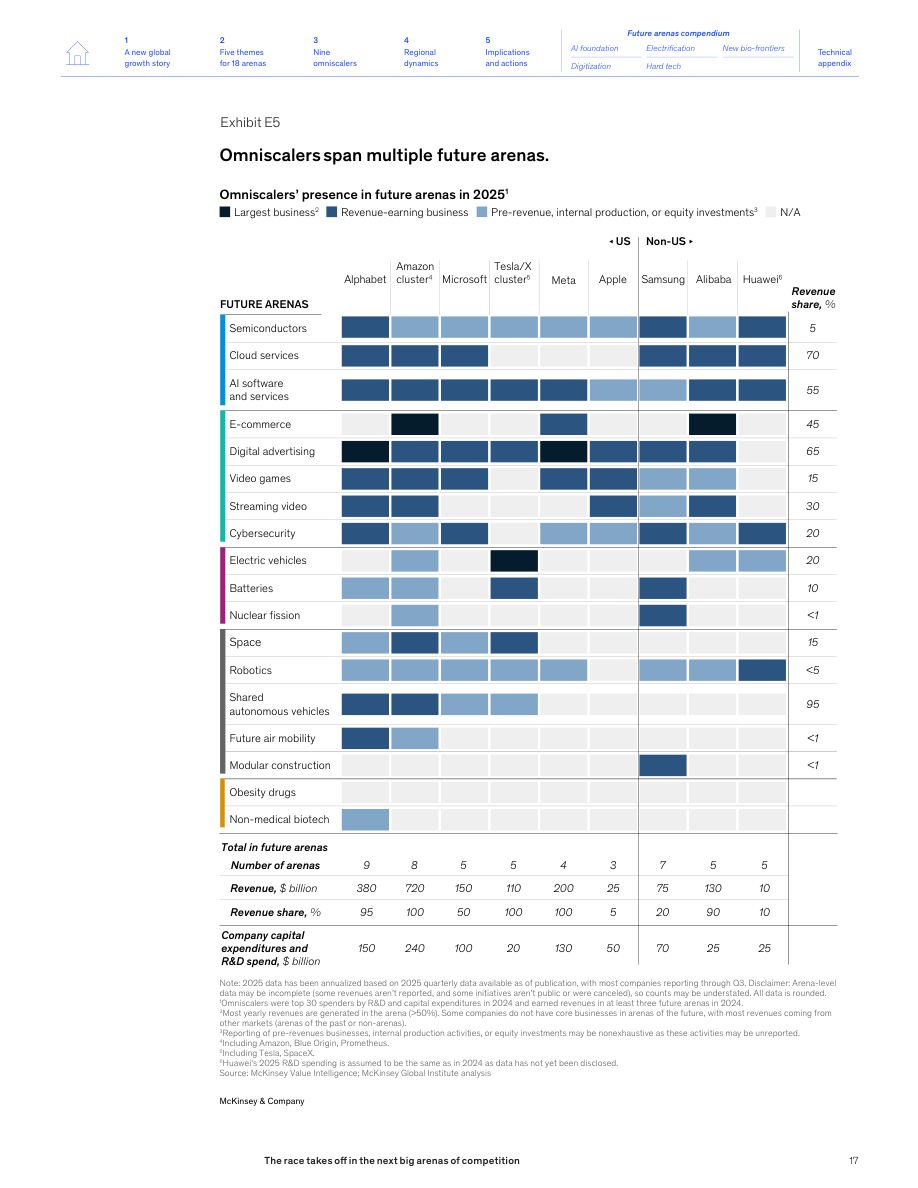
这类企业与传统多元化集团最根本的区别,是业务之间可以复用能力:云基础设施可以服务AI,AI可以改造广告与电商,物流体系可以支持机器人,自动驾驶技术可以迁移到其他自主系统。一项核心投入,可能支撑多个产业的增长。
但报告也特别提醒,体量大并不保证成功。英伟达虽然是AI热潮的关键受益者,却因为本次研究的资本开支与研发投入门槛,没有进入九家名单;这不是对其竞争力的否定。聚焦单一赛道的冠军企业,仍然可能创造巨大价值。
第四章:全球竞争日益呈现中美主导,但两国的优势并不相同
报告指出,美国和大中华区总部企业合计占18个赛道约90%的市值。美国企业在18个赛道中按市值领先14个,按收入领先10个;2025年美国总部企业占未来赛道总市值约75%,按收入计算则超过50%。
中国的竞争力在收入和产业交付端更突出,尤其是电动汽车、电池、核电建设与相关供应链;美国则在高估值资本市场、芯片设计、云平台和AI生态中占优。这意味着评价国际竞争不能只看股价,也不能只看出货量。
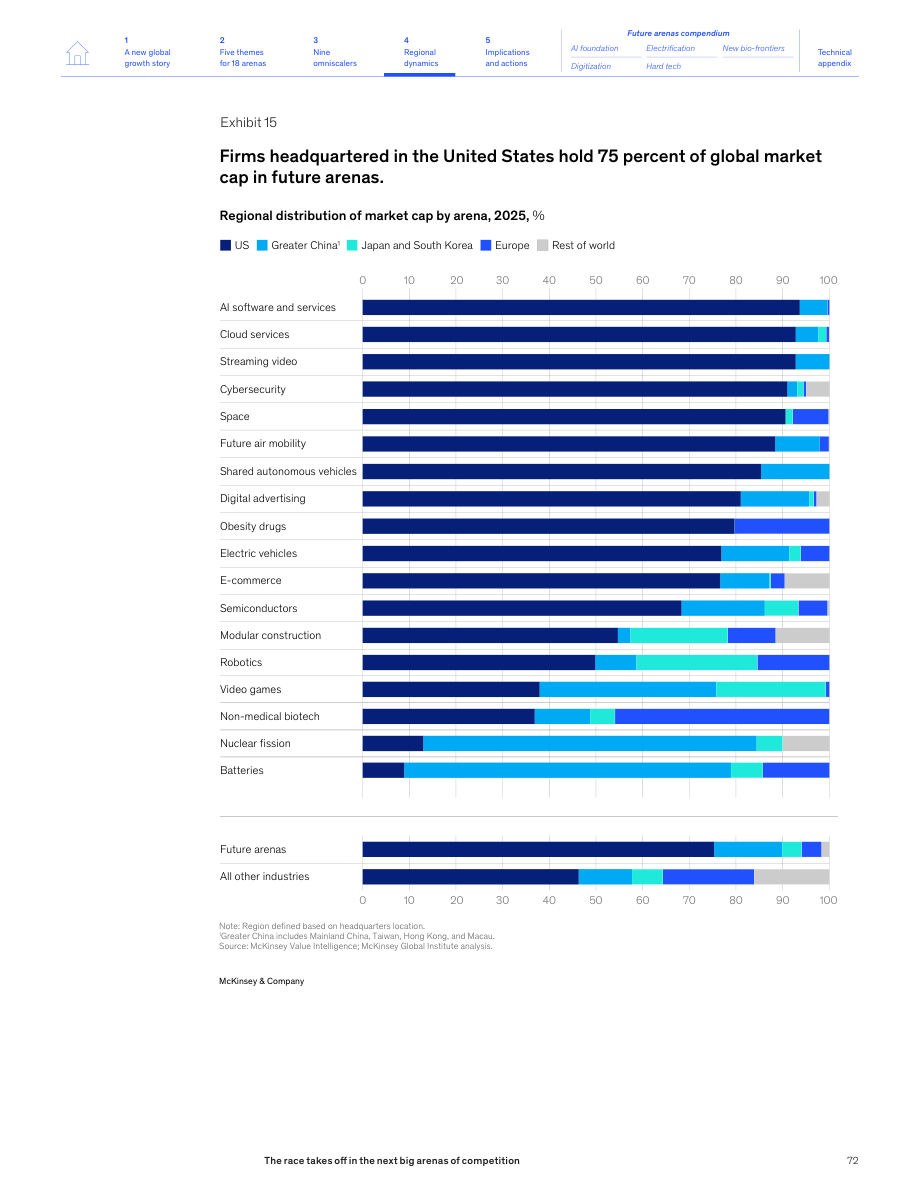
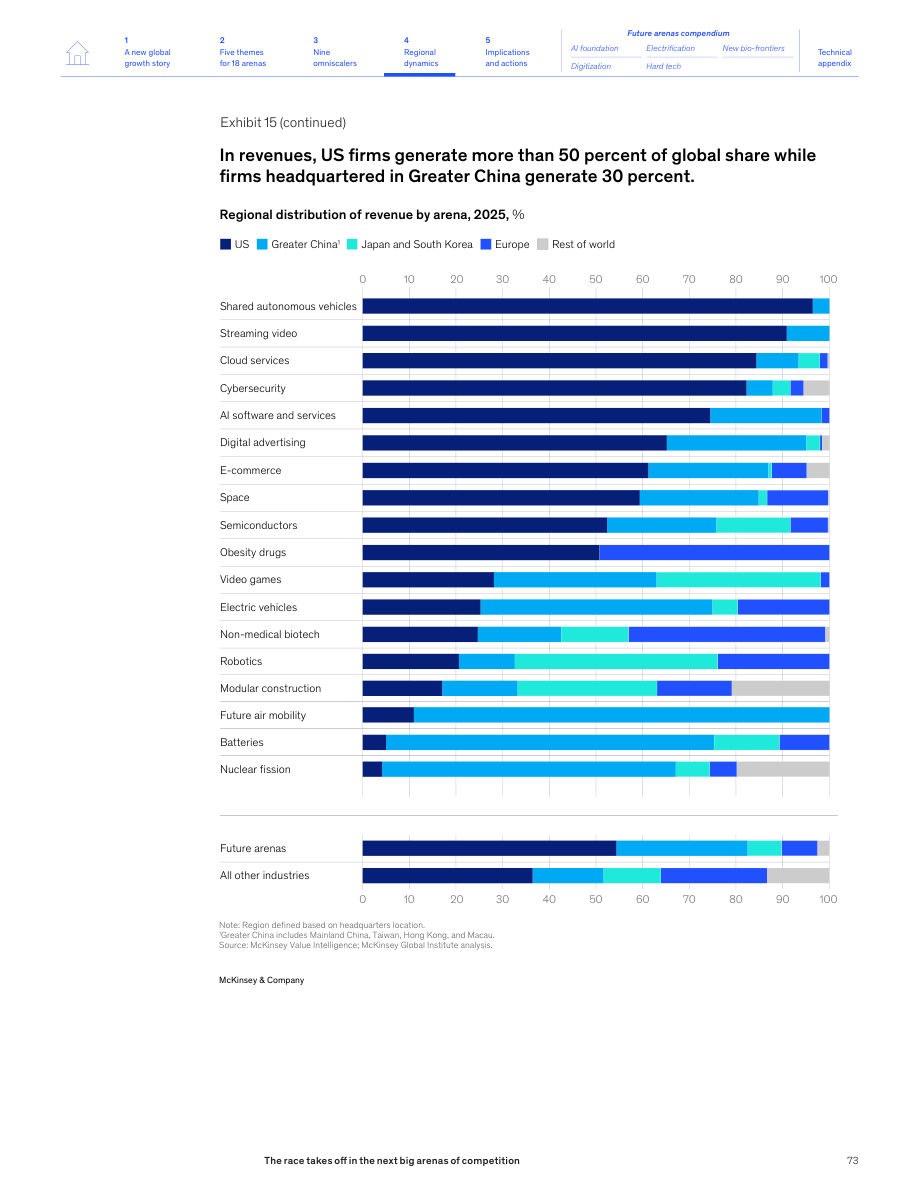
欧洲拥有光刻设备、部分医药和工业技术等专业强项;日本、韩国在存储半导体、机器人和游戏产业中具有重要地位。因此“中美主导”不意味着其他地区没有关键技术节点。
最有启发性的比较来自电动车:报告认为中国企业在销量和收入上走在前列,但激烈竞争压低利润;美国公司在资本市场的估值优势又不能自动转化成制造规模。市值、收入、利润和投资,是四张不同的成绩单。
第五章:对于企业,重点不是追逐全部18个赛道,而是画出自己的“赛道雷达”
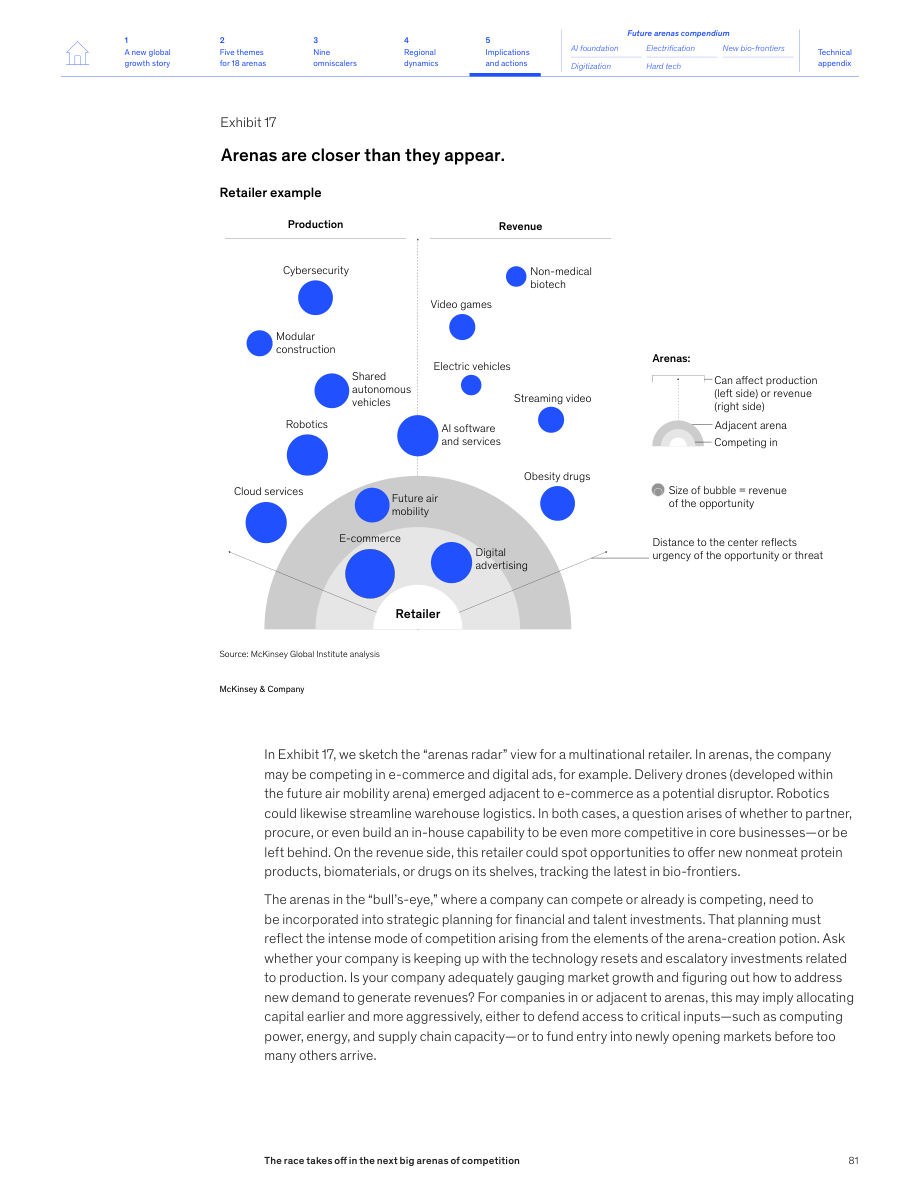
报告最后提出“arenas radar”(赛道雷达):企业需要判断自己究竟身处某个赛道、紧邻某个赛道,还是位于它的外围。判断时必须同时观察两条路径:新技术是否会改变生产与成本结构,以及新技术是否会改变客户和收入来源。
例如一家零售企业,本身参与电商与数字广告;仓储机器人和无人机配送可能改变其供应链效率;生物技术和减重药物可能改变消费者的商品需求。即使它不直接生产机器人或药物,也无法置身事外。
三类企业,应采取不同动作
已经在赛道中的企业:尽快确认新的竞争规则,调整投资速度、产品技术路线与组织决策机制,同时守住资本回报率。
邻近赛道的企业:研究供应链、接口与平台权力如何转移,趁价值分配尚未固化,决定合作、采购、投资还是自行建设。
位于外围的企业:虽然短期受到的冲击较小,却需要及早重配人才、预算与系统能力,避免未来竞争力被逐步削弱。
麦肯锡并未鼓励所有公司盲目增加资本开支。资本只有与可信的竞争优势和高于资本成本的回报相结合,才有可能创造长期价值。
最后的思考:未来的竞争,是一场“系统能力”的竞赛
把这份报告的五章连起来,可以看到一条清晰主线。
首先,增长越来越集中于少数具有突破性技术、快速投资和广阔市场的赛道。其次,AI不是孤立的软件行业,而是正在向数字经济、电力、交通、机器人和生命科学扩散。再次,企业之间的竞争也不再完全发生在单一产业边界内,一些大型平台开始跨领域复用自己的技术、资本与基础设施。最后,中美等不同地区的竞争优势,越来越取决于整个产业系统的组织与交付能力。
我的延伸判断是:未来企业最稀缺的资源可能不只是某个领先模型、某张GPU或某项专利,而是持续把技术变成可规模化生产、可商业化交付、可验证回报的能力。对中国企业尤其如此:从制造规模走向利润质量,从单点设备走向系统解决方案,将比单纯追求产能更重要。
它们正在汇合成一场重新定义全球产业格局的长跑。
说明:本文为中文解读与改写;关键数据与图表均来自读者提供的原始PDF。文中“我的延伸判断”为作者分析,并非麦肯锡原文结论。文中2025年数据含按照截至出版时可获得的季度财报进行年化估计;2040年数字为情景估算。插图节选自报告相应页面,版权归原权利方所有。
研究口径:样本覆盖3770家大型上市和私营公司,按总部所在地划分企业区域;“大中华区”含中国大陆、台湾、香港和澳门。